AMD 192GB 統一記憶體掀本地 AI 運算競爭 NVIDIA、Intel 夾擊下 AI PC 戰局升溫
生成式 AI 從雲端資料中心快速延伸至個人工作站與企業端裝置,本地 AI(Local AI)市場正成為下一波晶片競爭焦點。AMD 近期公布的財報與新一代 Ryzen AI Max 平台,再次把市場焦點拉回「高容量統一記憶體」與大型語言模型本地部署能力;另一方面,NVIDIA 持續鞏固資料中心 AI 與 CUDA 軟體生態,Intel 也透過新一代 Core Ultra 平台加速搶攻 AI PC 市場,三方競爭正逐步形成新的市場格局。
AMD 最新一季財報顯示,營收年增約 50%,其中資料中心業務年增幅更超過一倍,顯示 AI、伺服器與高效能運算仍是推動公司成長的重要引擎。不過,市場對 AMD 的期待已不再只是「營收成長」,而是能否在 NVIDIA 長期主導的 AI 加速器市場中取得更明確的市占率。
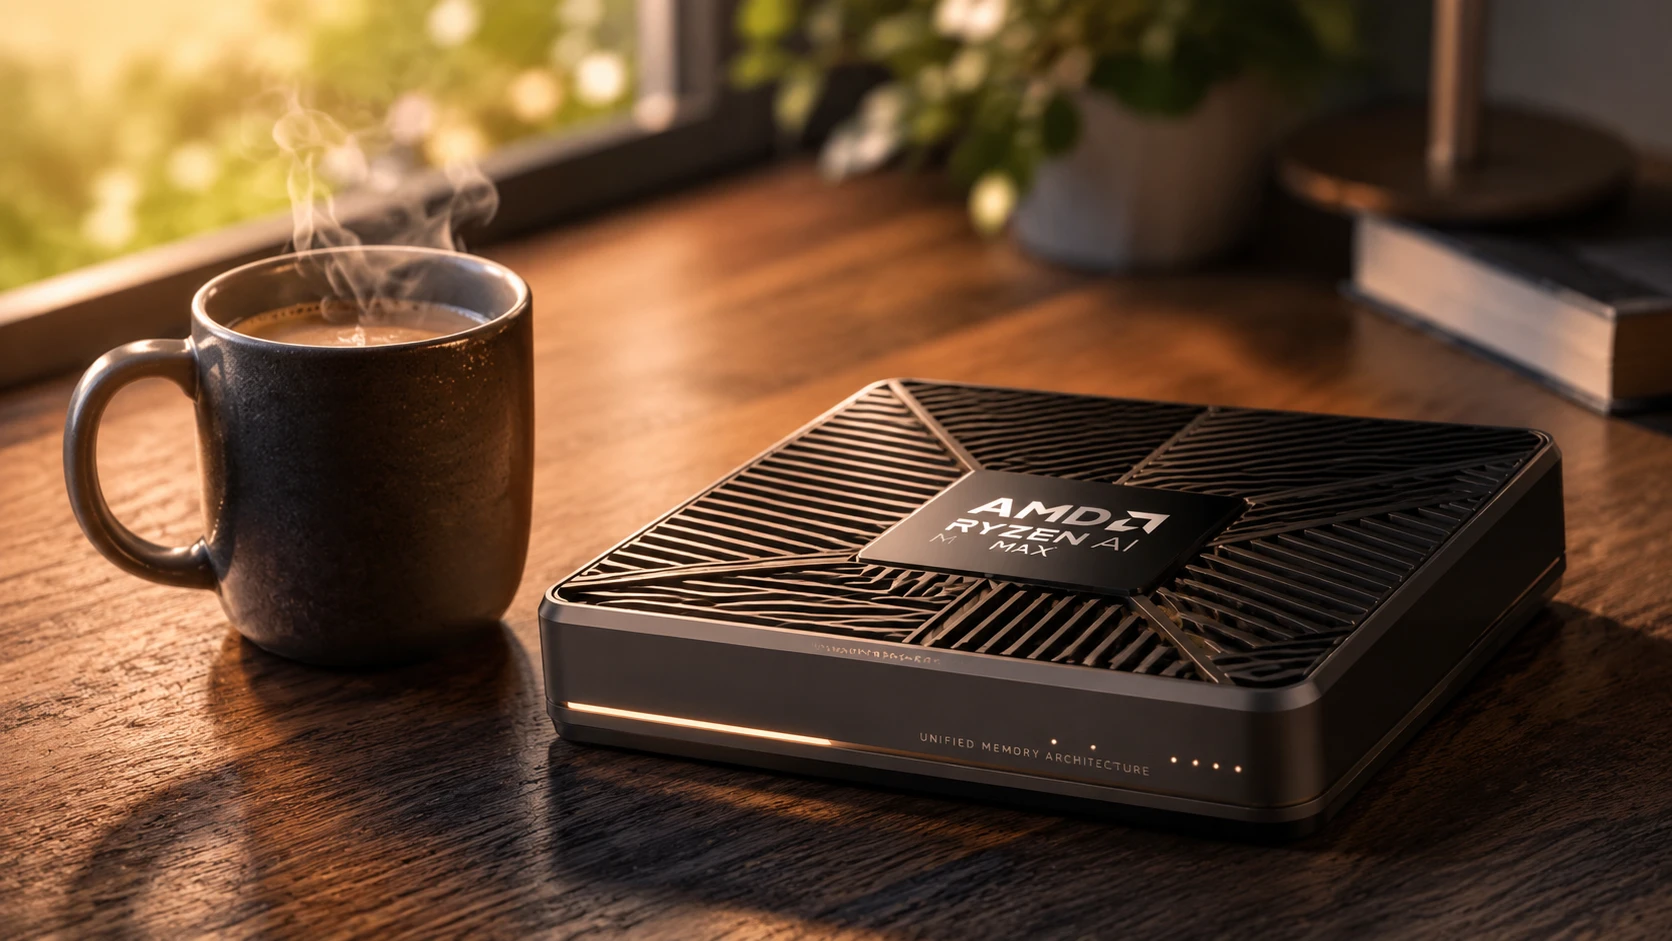
其中最受到關注的產品之一,是 AMD Ryzen AI Max+ PRO 495 平台。該架構最高可搭載 192GB LPDDR5X 統一記憶體,其中最多約 160GB 可配置給 GPU 使用。相較傳統獨立顯示卡受到 VRAM 容量限制,統一記憶體架構可讓 CPU 與 GPU 共用大容量記憶體,對於大型語言模型、生成式 AI、AI Agent 與模型微調等工作具有明顯優勢。
AMD 官方亦指出,在適當量化條件下,該平台可執行超過 3000 億參數等級的大型模型。需要注意的是,這類數字通常建立在 4-bit quantization 等模型壓縮條件下,並不代表所有 300B 等級模型都能以原始精度直接在單機上運行。若考慮模型權重、KV Cache、Runtime 與推論框架所占用的額外記憶體,實際可用容量仍需視模型架構與使用情境而定。
因此,192GB 統一記憶體真正的意義,並非讓個人電腦全面取代資料中心,而是讓過去必須依靠多張 GPU、伺服器或雲端算力才能執行的部分 AI 工作負載,開始有機會被搬到單一工作站上。
本地 AI 與雲端 AI 逐步走向雙軌市場
AI 運算市場目前正出現明顯分化。
一端是以 NVIDIA 為代表的大型 AI Factory 與資料中心市場,強調高速 GPU、HBM、高速互連、CUDA 軟體生態與大規模叢集運算;另一端則是以 AI PC、AI Workstation 與 Edge AI 為核心的本地端市場,更重視成本、資料隱私、低延遲、離線運作與企業資料不出內網等需求。
對企業而言,並非所有 AI 工作都必須送往雲端。例如企業知識庫、內部文件分析、產品資料、財務資料、客服內容或研發文件,在涉及資料機密性與法規要求時,本地 AI 部署往往具有更高吸引力。
這也是 AMD 大容量統一記憶體策略的主要機會所在。
NVIDIA 仍握有最大優勢:不是晶片,而是 CUDA 生態
儘管 AMD 在硬體規格與價格效能比上持續進步,但 NVIDIA 真正難以被取代的優勢,仍然是 CUDA 所建立的完整軟體生態。
從深度學習框架、AI Library、Kernel、Debugger 到開發者工具與既有程式碼,CUDA 已形成高度成熟的產業標準。對企業而言,更換 GPU 並不只是硬體採購決策,而可能涉及整套軟體堆疊、模型最佳化與工程團隊工作流程的重新調整。
AMD 近年則積極擴大 ROCm 支援範圍,並逐步把 Ryzen AI 與 Radeon 平台納入相同 AI 開發生態。若 ROCm 能持續改善模型相容性、工具成熟度與開發者體驗,AMD 才有機會把硬體上的大記憶體優勢真正轉換為市場份額。
Intel 加入競爭,AI PC 不會只是 AMD 與 NVIDIA 的雙雄局
另一個不可忽視的變數是 Intel。
新一代 Core Ultra 平台持續提升 CPU、GPU 與 NPU 的整合能力,並透過 x86 既有企業市場優勢,加速推動 AI PC 普及。對大量既有 Windows 企業客戶而言,Intel 的平台延續性與既有 IT 採購體系仍具有高度優勢。
因此,未來 AI PC 市場更可能形成三種競爭方向:
AMD主打大容量統一記憶體與本地大型模型;NVIDIA強調高效能 GPU 與 CUDA 生態;Intel則以既有企業 PC 市場、x86 平台與 NPU 整合能力搶占普及型 AI PC。
大型模型訓練與高併發推論仍以資料中心為核心,但企業內部知識庫、AI Agent、文件分析與高隱私應用,正逐步增加本地端部署需求。
記憶體價格成為 AI PC 下一個關鍵變數
然而,大容量記憶體並非沒有成本。
受到 AI 資料中心、HBM 與高階 DRAM 需求快速增加影響,2026 年記憶體市場供需明顯趨緊。部分 DRAM 與 LPDDR 產品價格在短期內出現大幅上漲,使 AI PC 與高階工作站的成本同步增加。
因此,「192GB、256GB 甚至更高容量記憶體」能否真正成為大眾市場標準,除了晶片設計能力之外,仍取決於 DRAM 價格、整機成本與企業實際需求。
將「記憶體全面上漲六倍」視為整體市場現象並不精確;但 AI 帶動記憶體價格與供需結構改變,已成為 PC 與伺服器產業無法忽視的現實。
AI 運算真正的下一戰:模型在哪裡執行
從產業角度來看,AMD 推出大容量統一記憶體平台,真正的重要性並非挑戰「最大模型紀錄」,而是把市場競爭焦點拉向另一個問題:
未來 AI 模型究竟應該運行在雲端,還是在企業與使用者自己的設備上?
未來幾年,AI 運算很可能形成「雲端 AI Factory+本地 AI Workstation」雙軌發展。
超大型模型訓練、超高併發推論與全球 AI 服務仍將高度依賴 NVIDIA 等資料中心 GPU 平台;但企業內部 AI Agent、文件分析、知識管理、內容生成與具有高度資料隱私需求的應用,則可能逐步轉向本地端。
對 AMD 而言,192GB 統一記憶體並不是對 NVIDIA 的「致命一擊」,卻可能成為切入本地 AI 市場的重要差異化武器。
AI 晶片競爭,也正在從過去單純比較算力,逐步進入「算力、記憶體、軟體生態與部署場景」四項能力同時競爭的新階段。
Related posts



Comment ( 0 )
Trackbacks are closed.
No comments yet.